手取り16万の一人暮らしは無理?破綻を防ぐ生活費内訳と家賃目安
物価高や社会保険料の負担増が続く2026年現在、「毎月の手取りが約16万円」という条件下での一人暮らしに対して、不安や疑問を抱く声は後を絶ちません。「そもそも自立した生活が成り立つのか」「毎月赤字になって貯金ゼロに陥るのではないか」という懸念は、新社会人や転職活動中の方にとって極めて切実な問題です。
結論から言えば、手取り16万円での一人暮らしは決して不可能ではありません。しかし、従来の「家賃は手取りの3分の1」といった漠然とした常識に頼ったり、突発的な出費への備えを怠ったりすると、あっという間に家計破綻へ追い込まれる極めてシビアな水準でもあります。本稿では、最新の家計データとリアルな生活現場の取材に基づき、破綻を防ぐ具体的な生活費シミュレーションから固定費見直しの抜け道までを徹底的に解明します。
📌 【この記事の重要ポイントまとめ】
- 要点1:手取り16万円の適正な家賃目安は「4.5万〜5万円以内」。東京23区内では妥協なき物件選定が必須条件となる。
- 要点2:ボーナスなしの環境や地方での車維持費が重なると、貯蓄難易度は一気に跳ね上がり赤字リスクが倍増する。
- 要点3:成功の鍵は食費を削る精神論ではなく、通信費や光熱費など「一人暮らしの固定費見直し」を徹底した先取り貯金の仕組み化にある。
【真相解明】手取り16万の一人暮らしは本当に無理なのか?額面年収と現実のギャップ
手取り16万円の実態を把握するためには、まず「給与明細の総支給額」とのギャップを正しく理解しなければなりません。手取り16万の額面年収は、賞与の有無によって大きく左右されますが、ボーナスなしの雇用形態であれば額面年収は約240万〜260万円、月給に換算すると総支給額でおよそ20万〜21万円前後となります。
総支給額から引かれる健康保険、厚生年金、雇用保険などの社会保険料や、所得税・住民税の合計額は、毎月およそ4万〜5万円に達します。手取り16万円という金額は、国税庁の「民間給与実態統計調査」に照らし合わせても、20代前半の若年層や非正規雇用層に極めて多く見られるボリュームゾーンです。
「生活できない」と囁かれる最大の背景には、近年の基本的生活コストの上昇があります。食料品や電気・ガス料金が高止まりするなか、可処分所得が増えないまま一人暮らしに突入すると、可視化されにくい日用品費や通信費の支払いで手元に残る現金が瞬く間に目減りします。手取り16万円での自活は「可能」ではあるものの、無計画な支出を一切許容しない精密な予算管理がスタートラインとなるのです。

【徹底シミュレーション】生活費内訳と家賃目安|東京・地方・実家の比較
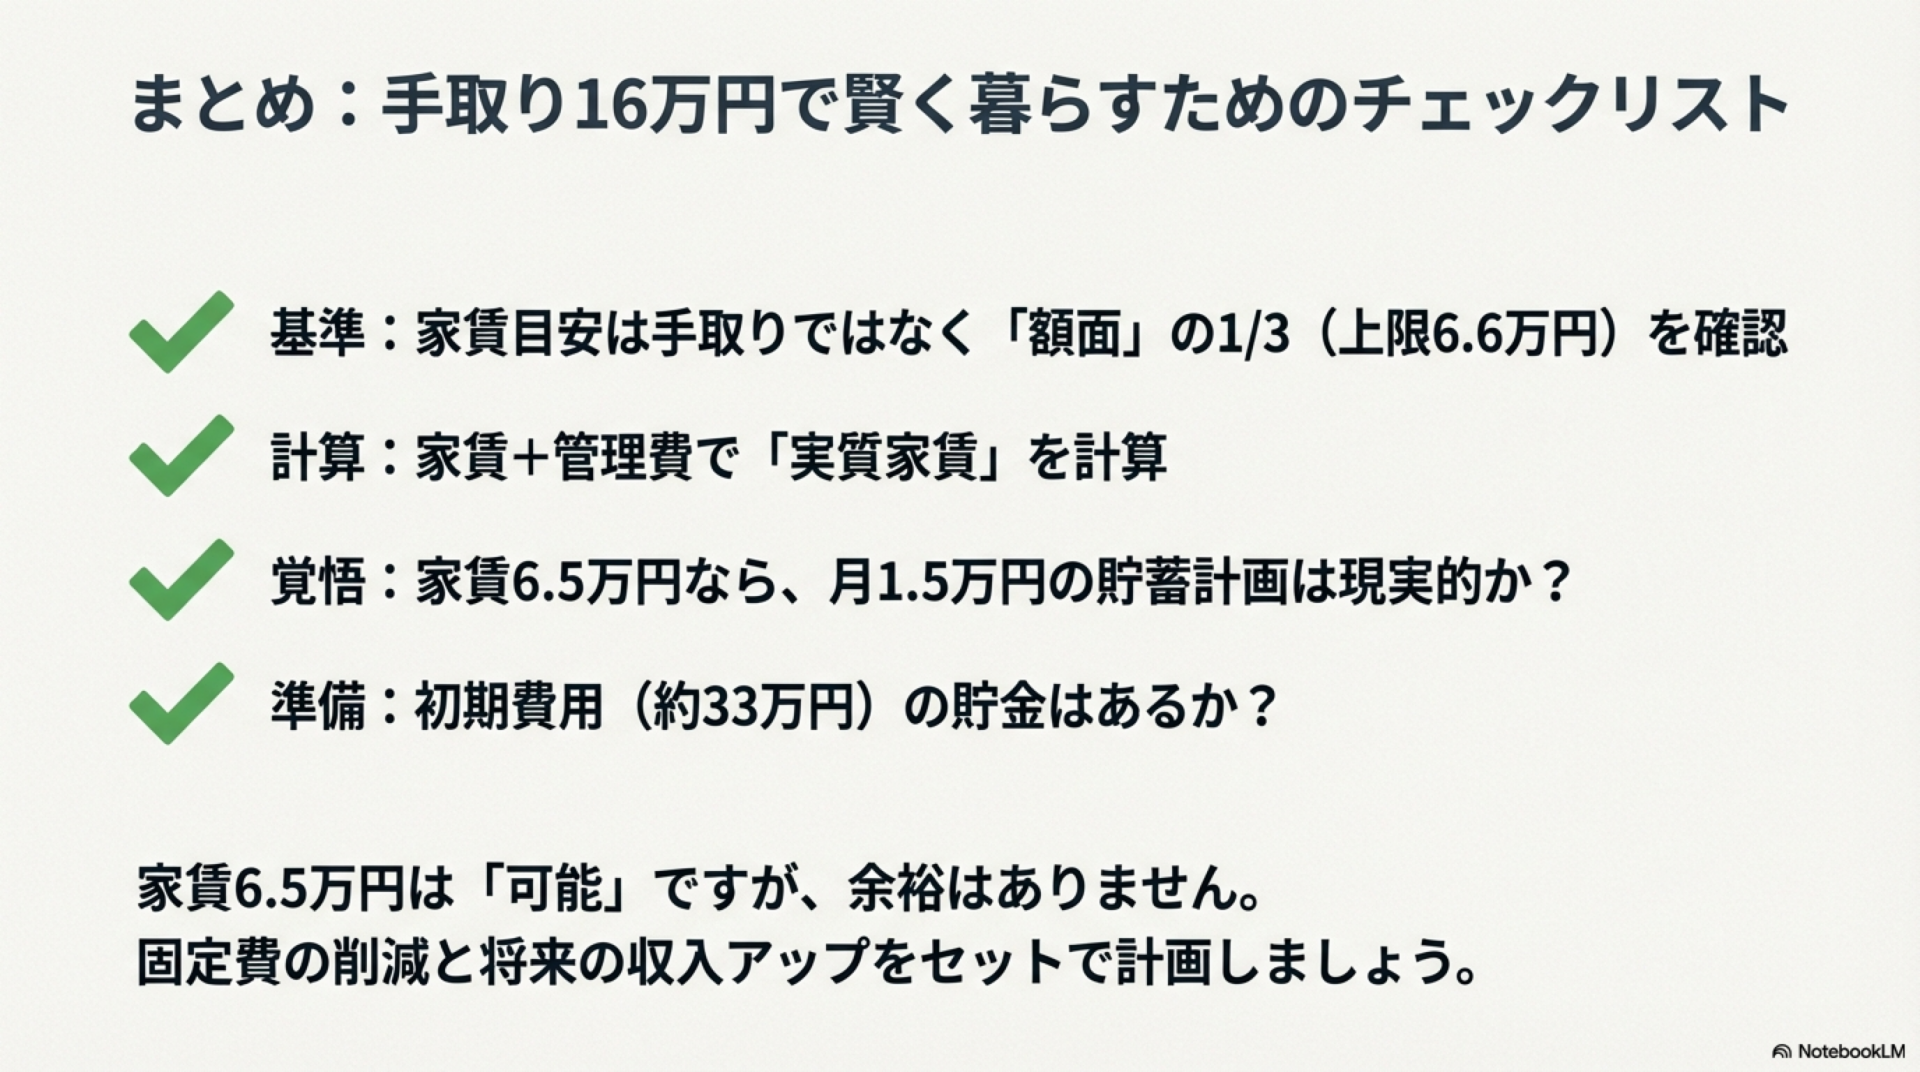
家計を守る防波堤となるのが「家賃設定」です。不動産業界では古くから「家賃は手取りの3分の1(約5.3万円)」が上限とされてきましたが、物価高の現状を鑑みると、手取り16万の家賃目安は管理費込みで4.5万〜5万円以内に抑えるのが最も安全な防衛ラインとなります。
では、具体的にどのような配分で生活を組み立てるべきでしょうか。都市部での一人暮らし、地方都市で自家用車を所有する場合、そして実家暮らしを継続した場合のモデルケースを比較検証します。
| 項目 | 東京一人暮らし(車なし) | 地方一人暮らし(車あり) | 実家暮らし(比較用) |
|---|---|---|---|
| 住居費(家賃・共益費) | 55,000円(郊外・築古) | 40,000円(1K・P代込) | 0円(生活費入れ30,000円) |
| 食費 | 30,000円(自炊中心) | 28,000円 | 10,000円(外食費のみ) |
| 水道光熱費 | 11,000円 | 12,000円(プロパン想定) | 0円 |
| 通信費(スマホ・Wi-Fi) | 6,000円(格安SIM活用) | 6,000円 | 3,000円 |
| 車維持費(ガソリン・保険等) | 0円 | 25,000円 | 0円〜20,000円 |
| 日用品・被服・雑費 | 10,000円 | 8,000円 | 10,000円 |
| 交際費・娯楽費 | 15,000円 | 12,000円 | 25,000円 |
| 貯金額(余剰資金) | 約33,000円 | 約19,000円 | 約82,000円 |
総務省統計局の「家計調査年報(単身世帯)」における食費平均(単身・約4万円)をそのまま手取り16万円の家計に適用すると、貯蓄余力はほぼ消滅します。食費は自炊をベースにして月3万円以内に抑えることが、東京・地方問わず黒字化を達成するための必須条件です。
赤字転落する人の共通項|手取り16万円がきつい決定的な3大要因
綿密にシミュレーションを立てているにもかかわらず、現場では「毎月カツカツで生活が苦しい」と悲鳴をあげる単身者が少なくありません。取材や家計相談の現場から見えてきた、赤字に転落する人たちの典型的な共通点は以下の3点に集約されます。
1. 「東京一人暮らし」における家賃設定の甘さ
首都圏、特に東京都内で部屋を探す際、「駅徒歩10分以内」「バストイレ別」「オートロック付き」といった条件を優先すると、家賃相場は容易に6.5万〜7.5万円を超えてしまいます。手取り16万円で家賃7万円を支払った場合、残額は9万円。ここから光熱費や通信費を差し引くと、自由に使えるお金は1日あたり1,000円台前半となり、少しの体調不良や友人との付き合いで容易に資金ショートを起こします。
2. 地方生活における「車維持費」の過小評価
地方都市では家賃自体は3万〜4万円台に抑えられるケースが多い反面、手取り16万での車維持費が致命傷になり得ます。ガソリン代、自動車任意保険、軽自動車税、車検費用の積立、駐車場代を含めると、軽自動車であっても月額2.5万〜3.5万円の固定支出が発生します。家賃が安くても車を所有した瞬間、都心で家賃7万円の物件に住んでいるのと経済的負担は同等になる構造を見落としてはなりません。
3. 「ボーナスなし」による突発支出の直撃
手取り16万円で賞与がない契約社員や一般事務職の場合、年2回の更新料、住民税の普通徴収、冠婚葬祭の祝儀・香典、家電製品の故障といった「年に数回の特別支出」を吸収するクッションがありません。毎月の収支がトントン、あるいは数千円の黒字であっても、1回数万円の出費が生じた瞬間に年間収支が赤字へ転落する脆弱性を抱えています。
貯金月2万円を生み出す「一人暮らしの固定費見直し」と実践的節約術
手取り16万円から確実に月1万〜2万円の貯金額を捻出し、生活防衛資金を蓄えるためには、スーパーの特売チラシを追いかけるような変動費の節約よりも、一人暮らしの固定費見直しに着手するのが最短ルートです。
第一にメスを入れるべきは「通信費」です。大手キャリアのメインブランドから格安SIM(MVNO)やサブブランドへ移行することで、月々のスマホ代は7,000円前後から2,000円前後へと約5,000円圧縮できます。さらに自宅Wi-Fiの見直しやテザリングの活用を組み合わせれば、年間の可処分所得は6万円以上純増します。
第二の抜け道は「住居選びにおける都市ガスの徹底」です。賃貸アパートにおいてLPガス(プロパンガス)物件を選んでしまうと、都市ガス物件に比べてガス代が1.5倍から2倍近く跳ね上がります。冬場のガス代が1万円を超えるケースも珍しくありません。物件探しの段階で「都市ガス限定」で絞り込むこと自体が、最大の恒久的な節約術として機能します。
そして第三に、給与受取口座から給料日に自動で別口座へ資金を移す「先取り貯蓄」の徹底です。残ったお金を貯金しようとしても、心理的会計の罠によって月末には使い切ってしまうのが人間の行動パターンです。毎月1万5,000円でも別枠へ隔離し、「手取り14万5,000円で暮らす」という枠組みを強制的に構築することが、最もストレスなく貯蓄残高を増やす防衛策となります。
【実態検証】知恵袋・SNSに溢れる「生の声」と現場の取材記録
ネット上の掲示板やSNSでは、「手取り16万円は人権がない」「息をしているだけで精一杯」という自虐的な投稿が目立つ一方で、堅実に生活を楽しみながら資産形成を始めている層も存在します。彼らの生の声から、実態の明暗を分ける境界線を探りました。
大手質問サイトに投稿された都内勤務・24歳女性の手記には、次のようなリアルな吐露が綴られています。
「家賃6万2,000円のワンルームに住んでいますが、毎月給料日の3日前には残高が数百円になります。友人の結婚式が重なった月はカードの分割払いを使わざるを得ず、リボ払いの残高が減りません。実家に帰りたいけれど世間体が悪くて言い出せないのが一番辛いです」
一方で、地方都市で手取り16万円・ボーナスなしの雇用形態ながら、着実に年間30万円の貯蓄を継続している26歳男性は、現場取材に対してこう語っています。
「家賃3万8,000円の築25年アパートに住み、移動は原付バイクと自転車に限定しています。自炊は週末にカレーやスープを作り置きする程度ですが、昼食をマイボトルとおにぎりに変えるだけで月1万5,000円浮きました。『見栄を捨てること』さえ受け入れられれば、お金が理由で心が荒むことはありません」
両者の決定的な差異は、収入の多寡ではなく「周囲との比較から生じる見栄のコスト」を抱え込んでいるかどうかという心理的側面にあります。
【プロの結論】経済的自立を果たす人・実家に留まるべき人の明確な判断基準
家族社会学の観点から見ると、高度経済成長期以降の日本において「就職したら実家を出て一人暮らしをするのが大人の証」という固定観念が長らく再生産されてきました。しかし、賃金が伸び悩む一方で物価が上昇基調にある現在、経済的合理性を無視した一人暮らしへの突入は、若年層の経済的困窮を招く主因となっています。
手取り16万円の段階で「一人暮らしを決断すべき人」と「実家暮らしを維持して力を蓄えるべき人」の判断基準は極めて明確です。
一人暮らしに踏み切るべき条件
- 実家からの通勤時間が往復3時間以上など、健康維持や自己投資の時間が物理的に著しく奪われている場合
- 毒親問題や過干渉など、家族関係において精神的バウンダリー(心理的境界線)を確保しなければメンタルが崩壊するリスクがある場合
- 職場で家賃補助(住宅手当)が月2万〜3万円以上支給され、実質的な実質自己負担が4万円以下に収まる場合
実家暮らしを優先・継続すべき条件
- 単に「一人暮らしをしてみたい」「自立した気分を味わいたい」という漠然とした動機である場合
- 貯蓄額が50万円未満で、引越し費用や敷金・礼金を払うと予備資金が底をつく場合
- 奨学金の返済が毎月2万円以上残っており、手取り16万円からさらに差し引かれる場合
実家に留まることは決して「甘え」ではなく、年間50万〜80万円規模の資金を最速で蓄えるための極めて有効な資産防衛戦略です。もし実家に住み続けられる環境があるならば、最低でも生活防衛資金として100万円の貯蓄を形成してから一人暮らしをスタートさせるのが、後悔を防ぐ最も確実な順序です。
【手取り 16 万 一人暮らし】に関するよくある質問(FAQ)
Q1:手取り16万円で東京での一人暮らしは無謀ですか?
A1:無謀ではありませんが、立地や設備の妥協が不可欠です。23区内であれば練馬区・足立区・葛飾区などの郊外エリアや、千葉・埼玉・神奈川の県境沿いで「家賃5万〜5.5万円以下」の物件を狙う必要があります。家賃を6万円以上に設定すると、貯金が完全にストップするリスクが高まります。
Q2:手取り16万円・ボーナスなしの場合、毎月いくら貯金できますか?
A2:家賃を5万円前後に抑え、格安SIMの活用や自炊を習慣化できれば、毎月1.5万〜2万円(年間約18万〜24万円)の貯蓄が現実的な目標となります。無理に3万円以上を目指すと生活が極度に困窮し挫折しやすいため、まずは月1万円の自動先取り貯金から始めるのが賢明です。
Q3:車を所有しながら手取り16万円で一人暮らしは可能ですか?
A3:理論上は可能ですが、貯金はほぼ不可能になります。家賃を3.5万円前後に抑えられたとしても、自動車税、任意保険、車検積立、ガソリン代で月2.5万〜3万円が固定化されます。突発的な車両故障やタイヤ交換があれば即座に赤字へ転落するため、地方在住であっても公共交通機関や原付バイクで代替できないか徹底検証することを推奨します。
Q4:食費を月3万円以内に抑える具体的なコツはありますか?
A4:平日の「昼食代」と「飲み物代」の管理が最大のポイントです。毎日コンビニで昼食とお茶を買うと月1万5,000円〜2万円が消費されます。水筒持参とおにぎり持参を徹底し、週末に鶏むね肉、卵、もやし、豆腐などの安価な食材をまとめ買いして冷凍保存することで、無理なく月2.5万〜3万円の枠内に収めることができます。
まとめ:今後の動向と失敗しないための判断基準
手取り16万円での一人暮らしは、決して優雅な生活を送れる水準ではありませんが、家計管理の規律を身につけ、自活の基礎体力を養う絶好の機会でもあります。成否を分けるのは、根性論による食費の削減ではなく、「身の丈に合った家賃選び」と「通信費・光熱費などの固定費最適化」という客観的な仕組み作りです。
見栄や世間体に流されて家賃の高い部屋を契約したり、不要な固定費を放置したりすれば、生活苦から抜け出せなくなります。新生活を検討している方は、まず現在の支出項目を1円単位で棚卸しし、不測の事態に耐えうる予備資金を確保したうえで、冷静な一歩を踏み出してください。 (出典: 手取り 16 万 一人暮らし(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
