住宅ローン地獄で後悔するブログの真相|破綻の理由と2026年の防衛術
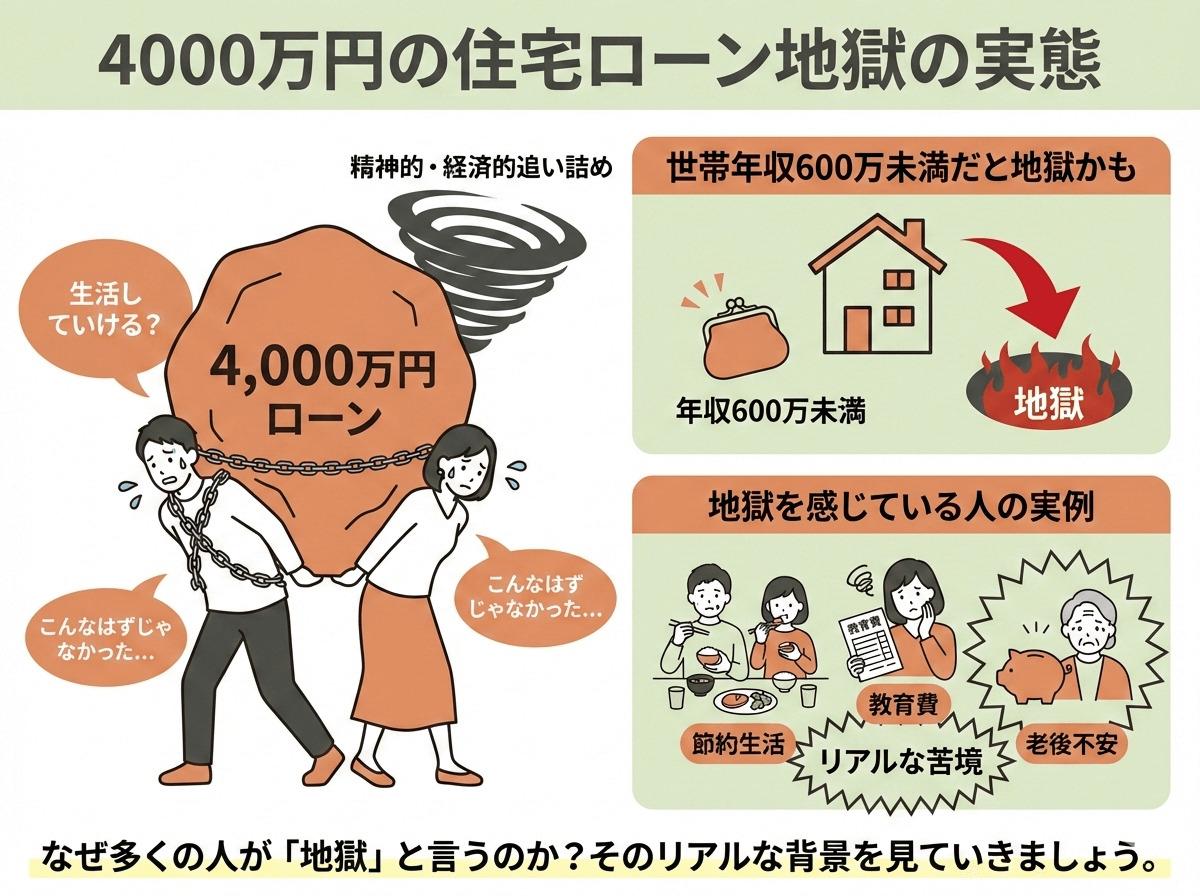
念願のマイホームを手に入れたはずが、毎月の返済に追われ、精神的・経済的に追い詰められていく「住宅ローン地獄」。インターネット上では今、自らの赤裸々な家計破綻の過程や苦悩を綴った個人の告白ブログが、異様なほどの注目を集めています。「夢の城が監獄に変わった」「あの契約書にサインした日に戻りたい」――画面越しに吐露される悲痛な叫びは、決して一部の無謀な人々の特殊な事例ではありません。
日本銀行による長年の超低金利政策が転換点を迎え、金利環境と物価構造が激変した2026年の現在、かつて「家賃を払うよりお得」「低金利だから目一杯借りても平気」と背伸びをした世帯の歪みが一気に噴き出しています。華やかな住宅購入の裏側で、一体なぜ悲劇が起きてしまうのか。数多くのブログや相談現場から見えてきたリアルな破綻の構図を、客観的データと取材実態から徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:住宅ローンの後悔を綴るブログ急増の背景には、金利上昇局面における返済負担増と生活インフレによる固定費の急激な圧迫がある。
- 要点2:破綻の引き金となるのは金融機関の審査上限を鵜呑みにした「年収倍率の罠」や、共働き前提の「ペアローン」の脆さである。
- 要点3:返済困難に陥った際は放置が最大のタブーであり、早期の借り換え相談や任意売却、法的手続きの視野入れが生活再建の鍵を握る。
【なぜ悲劇へ】住宅ローン地獄を綴るブログが急増する背景と告白の真実
Web検索やSNSで「住宅ローン 後悔」「マイホーム 失敗」と打ち込むと、数多くの当事者ブログがヒットします。そこに並ぶのは、新築ハイで浮かれていた契約当時の高揚感と、数年後に訪れた身を切るような困窮生活の対比です。多くの読者がこれらの記録に引き込まれるのは、そこに描かれている生活が「自分にとっても決して対岸の火事ではない」という強いリアリティを感じ取るからに他なりません。
ブログの主たちの多くは、年収が著しく低いわけでも、無計画に浪費を重ねたわけでもありません。むしろ世帯年収700万〜1,200万円前後の、社会的に「中流の上」とされる真面目な給与所得者層が目立ちます。彼らが発信を始める契機は、ボーナスカットや教育費の想定以上の高騰、そして微小な金利上昇など、日常のわずかな歯車の狂いです。手記には、食費を極限まで削り、家族間の会話が消え、休日のレジャーすら恐怖に変わっていく過程が克明に記されています。
かつては恥として隠されがちだった「住宅ローンの返済苦」が、ブログやSNSを通じてこれほど可視化されるようになった背景には、同調圧力に押されて購入してしまった自責の念の吐露と、同じ境遇の人と繋がりたいという心理的防衛があります。しかしその告白を丹念に紐解くと、個人の不運ではなく、構造的なマイホーム購入失敗談として共通する明確なパターンが浮き彫りになってきます。

住宅ローン破綻の決定的な理由|年収倍率の罠と変動金利上昇リスク
家計が崩壊へ向かう最大の契機は、購入初期における借入額の設定ミスにあります。不動産業者や金融機関の営業トークで頻繁に使われる「年収の7倍〜8倍までは問題なく借りられます」という言葉を信じ切ってしまうことが、いわゆる年収倍率の罠の入り口です。
金融機関が提示する「借入可能額」は、あくまで「貸し倒れリスクを計算した上で法的に貸出可能な上限額」に過ぎず、購入者が「文化的な生活を維持しながら無理なく完済できる額」ではありません。税金や社会保険料が引かれた後の可処分所得をベースに考えず、額面年収を基準に借入枠いっぱいの融資を受けてしまうと、将来の生活防衛資金を蓄える余力は完全に失われます。
さらに2026年現在の不動産市場において決定打となっているのが、変動金利上昇リスクの顕在化です。超低金利期に変動金利を選んだ世帯の多くは、「5年ルール(金利が上がっても5年間は返済額を据え置く)」や「125%ルール(見直し後の返済額は前回の1.25倍を上限とする)」という激変緩和措置を安全弁だと誤解していました。しかし、これらのルールは返済額の急増を一時的に先送りしているだけであり、返済額の内訳では利息の割合が急増し、元金がほとんど減らない、あるいは未払利息が発生するという深刻な事態を招きます。
物価高による生活コストの底上げと、金利改定による支払利息の増加が同時に押し寄せることで、毎月のキャッシュフローは瞬く間にマイナスへ転落します。これが、多くのブログで語られる典型的な住宅ローン破綻の理由なのです。
【実態比較】安全圏と危険水準の境界線|家計データから見る返済負担
どのような資金計画が破綻を招き、どこまでが持ちこたえられる防衛ラインなのか。公的機関の調査データや実際の家計相談事例に基づき、安全圏と危険水準の境界を構造的に整理しました。
| 項目 | 危険水準(地獄・破綻予備軍) | 安全圏・一般的な基準相場 | 編集部の見解・分析 |
|---|---|---|---|
| 借入額の年収倍率 | 額面年収の7.5倍〜10倍以上 | 額面年収の5倍〜6倍以内 | 都市部の高騰で7倍超が常態化しているが、金利変動耐性は極めて脆弱。 |
| 実質返済負担率(手取り比) | 手取り月収の35%〜40%超 | 手取り月収の20%〜25%以内 | 額面基準の25%は危険。税引き後の「手取り」で算出することが鉄則。 |
| 購入後の手元流動資金 | 生活費の3ヶ月分未満(頭金で枯渇) | 生活費の6ヶ月〜1年分以上 | 手元資金が尽きると、突発的な修繕や医療費で即座にカードローン等に依存。 |
| ボーナス返済比率 | 年間返済額の20%〜40%超 | 0%(ボーナス併用なし) | 業績変動リスクを直撃。ボーナス払い依存世帯から破綻が多発。 |
上表が示す通り、破綻リスクの高い世帯は「借入時点でバッファ(ゆとり)が完全に排除されている」という特徴を持っています。わずかな環境変化で水面下に沈んでしまう設計そのものが、後悔の根源となっています。
「ペアローン後悔」と「繰り上げ返済の後悔」が多発する盲点
近年の住宅ローン後悔ブログにおいて、最も読者の共感と恐怖を呼んでいるテーマの一つがペアローン後悔です。共働き世帯が夫婦それぞれの名義でローンを組み、借入可能額を大幅に引き上げる手法ですが、これは「30年以上にわたり、夫婦双方が現在と同等以上の収入を維持し続ける」という極めて非現実的な前提の上に成り立っています。
現実には、妊娠・出産に伴う休職や時短勤務による世帯収入の減少、過労やメンタル不調による退職、あるいは予期せぬ離婚問題など、人生の不確実性が容赦なく襲いかかります。特に離婚時には、物件を売却しようとしても残債が多くて売れない、どちらか単独の名義に借り換えようとしても審査が通らないなど、泥沼のトラブルに発展するケースが後を絶ちません。共同連帯の重圧が、夫婦関係そのものを破綻へと追い込む皮肉な構図が存在します。
また、良かれと思って実行した行動が裏目に出る代表例が、繰り上げ返済の後悔です。「借金は1日でも早く減らしたい」「将来の利息を浮かせたい」という焦りから、手元の現金を無理に繰り上げ返済へ回してしまった結果、子どもの大学進学費用や親の介護費用、マンションの大規模修繕積立金の一時徴収に対応できなくなる事例が頻発しています。
住宅ローンは一度繰り上げ返済してしまうと、その現金を銀行から再度引き出すことはできません。低金利で調達した資金を手元に残さず流動性を捨ててしまう行為は、不測の事態に対する防波堤を自ら破壊することに等しいのです。
返済不能に陥った末路|オーバーローンの実態と任意売却・法的整理の現場
毎月のやりくりが限界に達し、最終的に住宅ローン返済不能となった場合、どのような結末が待っているのでしょうか。多くのブログが最も重い筆致で描写するのが、家を手放すプロセスの過酷さです。
まず直面するのが、オーバーローン実態の壁です。オーバーローンとは、住宅の現在の売却可能価格よりも、住宅ローンの残債の方が多い状態を指します。新築物件は購入した瞬間に「鍵代」とも呼ばれる広告費や業者の利益分(約15〜20%)が価格から目減りするため、初期の頭金が少ない場合は数年でオーバーローンに陥ります。この状態では、家を売りたくても抵当権を抹消できず、通常の不動産売買では処分することすら叶いません。
ブログの連載や実態告白で語られる次のステップは、競売を避けるための任意売却の体験談です。債権者である金融機関と交渉し、市場価格に近い価格で売却を試みる手続きですが、近隣への配慮、度重なる内覧対応、そして売却後も残ってしまった残債の分割返済交渉など、精神的な摩耗は計り知れません。それでも競売に比べれば残債の圧縮や引越し費用の確保において有利に働くため、現実的な救済策として選択されています。
さらに状況が逼迫しているケースでは、裁判所を介した法的手続きへと進みます。住宅を守りながら他の借金を大幅に圧縮する個人再生の手続き(住宅資金特別条項の活用)を選択するか、あるいは生活の立て直しを最優先にしてすべてを清算する自己破産体験談に至るかです。破産手記の多くでは、信用情報機関への事故情報登録(いわゆるブラックリスト)や財産の処分という痛みを伴いながらも、「毎月の催促の電話に怯える地獄からようやく解放された」という、壮絶な安堵感が綴られています。
一般に知られていない盲点とネットの誤解
住宅ローンの返済に悩む人々のコミュニティやネット掲示板では、しばしば誤った情報や根拠のない楽観論が飛び交っています。破綻の引き金を引かないために、以下の誤解を正しく認識しておく必要があります。
第一の誤解は、「いざとなったら賃貸に出せばローンは返済できる」という安易な皮算用です。住宅ローンで購入した物件を無断で賃貸に出すことは、金消契約(金銭消費貸借契約)の重大な違反となり、金融機関から残債の一括返済を求められるリスクがあります。さらに、賃料収入から管理費、修繕積立金、固定資産税、不動産管理手数料を差し引くと手元に残る金額は少なく、空室リスクも伴うため、ローンの補填には程遠いのが現場の実情です。
第二の誤解は、「金利が上がってから固定金利に切り替えれば良い」という判断です。固定金利は将来の金利上昇リスクをあらかじめ織り込んで設定されるため、市場の金利上昇局面では変動金利よりも先に、かつ大幅に上昇します。変動金利の返済が苦しくなった段階で固定金利への変更を試みても、すでに固定金利は手の届かない水準まで上がっており、かえって毎月の返済負担を増大させる結果に終わります。
【プロの結論】住宅ローンで後悔する人・安全に組める人の決定的な分かれ道
不動産およびファイナンシャル・プランニングの知見、そして数多くの家計再生の現場から導き出される結論は極めて明快です。住宅ローンで地獄を見る人と、堅実に資産形成へ繋げられる人の差は、「不動産の価値」ではなく「自己規律とリスク許容度の見極め」にあります。
住宅購入で後悔しやすい人の特徴
- 同調圧力と見栄に流される人:「同僚が買ったから」「子どもが小学生になるまでに持ち家を持つのが親の責任」といった社会通念を最優先し、自身の収支バランスを直視しない。
- 楽観的シナリオのみで組む人:昇給が定年まで続く前提で、病気や失業、親の介護、金利上昇といった下振れリスクを試算から完全に排除している。
- 住居費以外のライフプランが不鮮明な人:子どもの進学先(国公立か私立か)や老後資金の目標額が決まっておらず、目先の住宅購入に全リソースを投入してしまう。
安全に住宅を維持できる人の特徴
- 手取り収入を基準に予算を逆算できる人:銀行が貸してくれる額を完全に無視し、「片方の収入が途絶えても1年間は破綻しない額」を上限に設定している。
- 流動性(キャッシュ)を最優先する人:借入金利と運用利回りのバランスを冷徹に見極め、手元資金を枯渇させるような無理な頭金拠出や繰り上げ返済を避ける。
- 損切りの判断基準を持っている人:万が一返済が厳しくなった際、プライドに固執せず、早期に住宅ローン借り換え相談を行い、必要であれば即座に売却へ舵を切れる。
住宅は人生を豊かにするための器に過ぎません。その器を維持するために日々の暮らしや家族の平穏を犠牲にするのであれば、それは本末転倒と言わざるを得ないのです。
【住宅ローン地獄・後悔ブログ】に関するよくある質問(FAQ)
Q1:住宅ローンの返済が苦しくなり始めた初期段階で、まず何をすべきですか?
A1:絶対にやってはいけないのは、カードローンやキャッシングで返済資金を工面することです。多重債務化の入り口になります。最優先すべきは、借入先の金融機関への早期相談です。返済期間の延長や一定期間の元金据え置きなど、条件変更(リスケジュール)の相談に早期であれば応じてもらえる可能性が高くなります。並行して家計の固定費を徹底的に洗い出し、第三者の専門家による住宅ローン借り換え相談を活用して金利負担を下げられないか検証してください。
Q2:ペアローンを組んで後悔しています。片方の名義に一本化することは可能ですか?
A2:理論上は可能ですが、実務上のハードルは極めて高いのが現実です。一本化する場合、名義を引き受ける一人だけの年収でローン全額を再審査されることになります。当初二人で組まなければ通らなかった高額な借入を、単独の年収で引き受けることは審査基準的に極めて困難です。親族からの資金援助で残債を大幅に圧縮できる場合などを除き、現実的には物件そのものを売却して清算するケースが大多数を占めます。
Q3:任意売却を行うと、その後の生活はどうなりますか?自己破産とは違うのでしょうか?
A3:任意売却はあくまで「不動産の売却手法」の一つであり、借金を法的に消滅させる手続きではありません。売却後に残った債務については、債権者と無理のない範囲(月々1万〜3万円程度など)での分割返済を合意するのが一般的です。一方、自己破産は裁判所を通じて債務の支払義務を免除してもらう手続きです。任意売却で残債を圧縮した上で、どうしても残債の支払いが継続できない場合に最終手段として自己破産を選択する、という併用ルートも多く存在します。
まとめ:夢のマイホームを地獄にしないための現実的な処方箋
住宅ローン地獄の恐怖を綴るブログの数々は、決して遠い世界のホラーストーリーではなく、現代の金融環境において誰もが踏み外しかねない落とし穴の記録です。「家を買うこと」そのものが悪なのではありません。問題なのは、将来の不確実性を過小評価し、限界ギリギリの借入を行ってしまう資金計画の甘さにあります。
これから購入を検討している方は、金融機関やハウスメーカーが推奨する甘い試算を一度疑い、最悪のシナリオを想定したストレステストを行ってください。また、現在すでに返済に息苦しさを感じている方は、問題が深刻化して選択肢がなくなる前に、専門機関への相談や住み替えのシミュレーションに着手することが肝要です。「家を守るために命を削る」のではなく、「生活と家族を守るために家をどう扱うか」という冷徹な視点こそが、後悔のない人生を切り拓く唯一の防壁となります。 (出典: 住宅 ローン 地獄 後悔 ブログ(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
